Čekáte na levnější hypotéku? Sazby pod 5 % nemusí přijít
1. října 2026
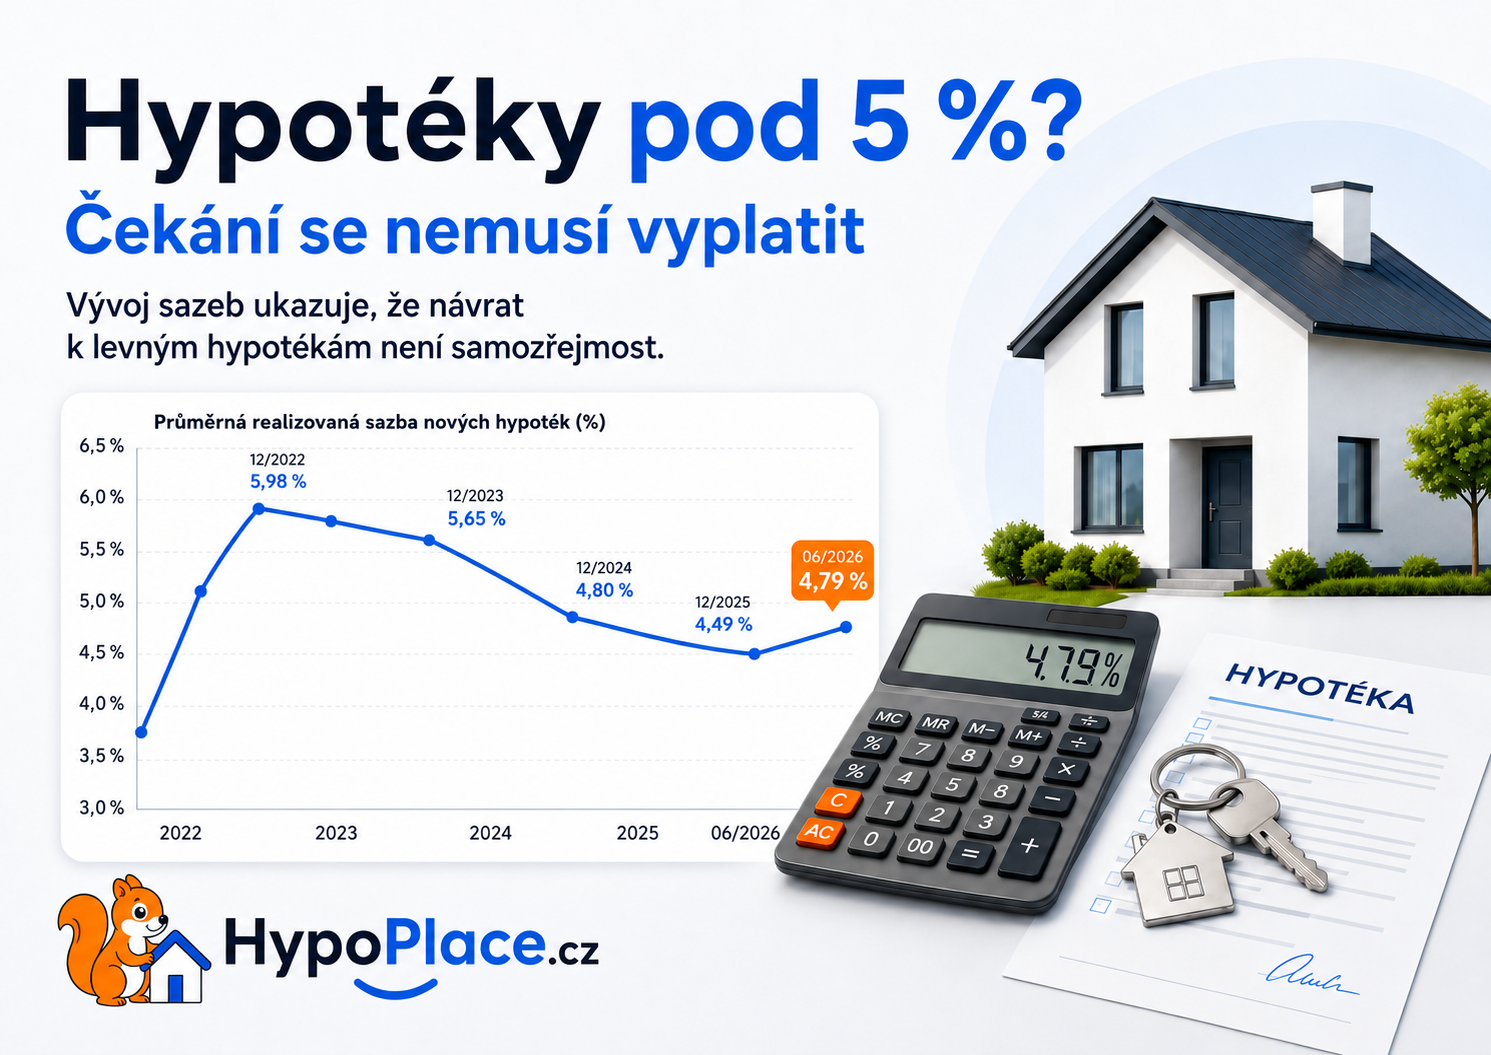
Ještě nedávno se očekávalo, že hypoteční sazby budou postupně klesat. Vývoj v roce 2026 ale ukazuje, že cesta k levnějším hypotékám nemusí být vůbec přímočará. Pokud s koupí nemovitosti čekáte jen na výrazně nižší úrok, můžete čekat déle, než jste plánovali.
Hypotéky znovu zdražují
Začátek roku přinesl naději na postupné zlevňování hypoték. V posledních měsících se ale trend otočil.
Průměrná realizovaná sazba nových hypoték se v červnu 2026 zvýšila na 4,79 %, zatímco průměrné nabídkové sazby se pohybovaly nad hranicí 5 %.
Představa, že se hypotéky rychle vrátí například ke 3 nebo 4 %, tak v současnosti nevypadá příliš realisticky.
Proč sazby neklesají?
Úrok hypotéky neurčuje pouze základní sazba České národní banky.
Banky při stanovování ceny hypoték sledují také vývoj dlouhodobých tržních úrokových sazeb, inflaci, cenu peněz na finančních trzích, geopolitickou situaci i své vlastní náklady.
Právě proto nemusí platit jednoduché pravidlo:
ČNB sníží sazby = hypotéky okamžitě zlevní.
Vývoj může být mnohem pomalejší – a někdy se může vydat i opačným směrem.
Novým normálem může být sazba kolem 5 %
Při příznivém vývoji by se sazby mohly držet kolem 5 %, při méně příznivém vývoji pak přibližně mezi 5 a 6 %.
To samozřejmě neznamená, že hypotéku pod 5 % už nikdy neuvidíme.
Spíše to ukazuje, že není rozumné plánovat koupi nemovitosti s jistotou, že sazby během několika měsíců výrazně klesnou.
Vyplatí se tedy čekat?
To záleží především na důvodu.
Pokud nemáte dostatečný příjem, rezervu nebo vhodnou nemovitost, čekání může samozřejmě dávat smysl.
Jestli ale máte vyhlédnuté bydlení, hypotéku bezpečně zvládnete splácet a jediným důvodem odkládání koupě je očekávání výrazně nižších sazeb, situace už tak jednoznačná není.
Mezitím totiž mohou dál růst ceny nemovitostí.
Ve výsledku tak můžete na úroku něco ušetřit, ale nemovitost koupit o stovky tisíc korun dráž.
Nižší sazbu můžete řešit později
Hypotéka není rozhodnutí o jedné úrokové sazbě na dalších 20 nebo 30 let.
Sazbu si sjednáváte pouze na dobu fixace. Pokud budou v budoucnu podmínky výrazně lepší, můžete při konci fixace využít nižší sazbu nebo hypotéku refinancovat.
Proto může dávat větší smysl zaměřit se dnes především na to, zda:
- máte dostatečnou finanční rezervu,
- zvládnete současnou měsíční splátku,
- kupujete nemovitost za rozumnou cenu,
- máte správně nastavenou fixaci,
- a skutečně využíváte nejlepší nabídku dostupnou na trhu.
Rozdíly mezi bankami mohou být výrazné
Průměrná hypoteční sazba navíc není sazba, kterou musí dostat každý klient.
Banky se liší podle délky fixace, výše úvěru, LTV, příjmu klienta i dalších podmínek. Výslednou sazbu může ovlivnit také individuální nabídka nebo vyjednávání s bankou.
Proto není nejdůležitější otázka:
„Jaká je dnes průměrná sazba?“
Ale spíš:
„Jakou sazbu dokážu získat já?“
Čekat na ideální okamžik nemusí být nejlepší strategie
Nikdo dnes přesně neví, kde budou hypoteční sazby za půl roku nebo za dva roky.
Pokud ale plánujete vlastní bydlení, není potřeba čekat na dokonale nízký úrok.
Důležitější je, aby koupě dávala smysl jako celek a aby byla hypotéka nastavena tak, že ji bezpečně zvládnete i při současných podmínkách.
V HypoPlace.cz porovnáme možnosti napříč bankami, zjistíme, na jakou hypotéku dosáhnete, a pomůžeme vám nastavit financování tak, aby dávalo smysl dnes i do budoucna.