Hypotéka naruby: nejdřív hypotéka, potom nemovitost
29. září 2026
Chcete koupit byt nebo dům, ale zatím jste nenašli ten pravý? Hypotéka naruby umožňuje nejprve získat schválené financování a teprve potom hledat konkrétní nemovitost. Předem tak víte, s jakým rozpočtem můžete počítat.
Jak hypotéka naruby funguje?
U běžné hypotéky většinou nejprve najdete nemovitost a následně začnete řešit její financování. U hypotéky naruby je postup opačný.
Banka nejprve posoudí vaše příjmy, výdaje a celkovou bonitu a schválí vám určitou výši hypotéky. Vy tak dopředu víte, kolik si můžete půjčit, a podle toho hledáte vhodný byt nebo dům.
Jakmile nemovitost najdete, banka ji ještě posoudí jako zástavu. Pokud vše vyhovuje jejím podmínkám, můžete následně hypotéku začít čerpat. Tento princip aktuálně nabízejí například Raiffeisenbank, Komerční banka, UniCredit Bank nebo ČSOB.
Jak probíhá žádost?
Postup je podobný jako u klasické hypotéky, jen na začátku ještě nemusíte mít vybranou konkrétní nemovitost.
Nejprve bance doložíte informace o příjmech, výdajích a dalších závazcích. Banka posoudí vaši schopnost hypotéku splácet a stanoví částku, kterou vám může poskytnout.
Po schválení a podpisu potřebných dokumentů dostanete čas na hledání nemovitosti. Jakmile ji vyberete, následuje její ocenění a kontrola vhodnosti jako zástavy. Poté se doplní konkrétní údaje o nemovitosti a po splnění podmínek může dojít k čerpání úvěru.
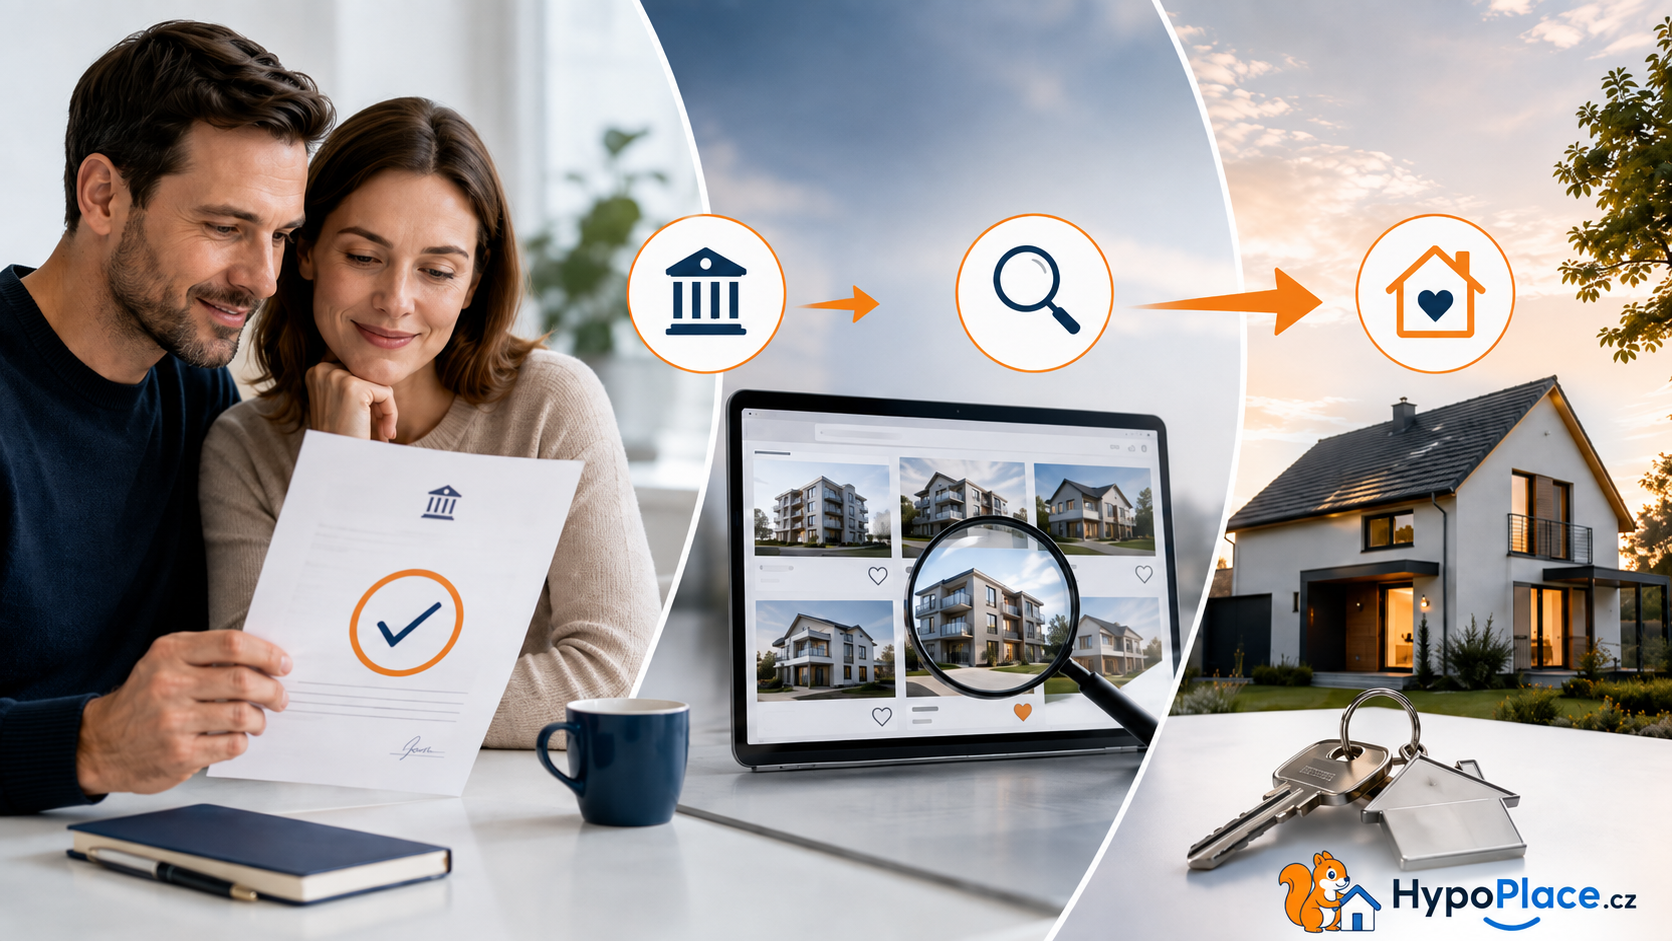
Ve zkratce: schválení hypotéky → hledání nemovitosti → odhad nemovitosti → čerpání hypotéky.
Které banky hypotéku naruby nabízejí?
Jednotlivé banky používají pro podobný princip různé názvy:
- Raiffeisenbank – Hypotéka naruby
- Komerční banka – Hypotéka bez nemovitosti
- UniCredit Bank – Hypotéka předem
- ČSOB – Hypotéka bez nemovitosti
Liší se především dobou, kterou máte na nalezení nemovitosti, a dalšími podmínkami produktu. Například Raiffeisenbank aktuálně uvádí až 23 měsíců na hledání nemovitosti, Komerční banka až 3 roky, UniCredit Bank 1 rok a ČSOB až 9 měsíců.
Jaké jsou hlavní výhody?
Největší výhodou je jistota při hledání bydlení. Předem víte, jaký máte rozpočet a že banka vaši schopnost splácet hypotéku již posoudila.
Pokud se objeví zajímavá nemovitost, můžete také jednat rychleji než zájemce, který teprve začíná řešit financování. Raiffeisenbank tuto rychlost při jednání s prodávajícím uvádí přímo mezi hlavními výhodami produktu.
Zároveň nemusíte začít řešit hypotéku až ve chvíli, kdy už máte podepsanou rezervační smlouvu a běží vám termíny.
Na co si dát pozor?
Schválená hypotéka není připravena neomezeně dlouho. Každá banka stanovuje vlastní dobu na nalezení nemovitosti a podmínky následného čerpání.
Před podpisem je proto důležité porovnat nejen úrokovou sazbu, ale také délku lhůty na hledání nemovitosti, podmínky čerpání a případné náklady spojené s nevyužitím úvěru.
Pro koho dává hypotéka naruby smysl?
Především pro ty, kteří vědí, že chtějí koupit nemovitost, ale zatím nemají vybranou konkrétní.
Hodit se může také tomu, kdo chce mít financování připravené dopředu a být schopný rychle reagovat, když se na trhu objeví zajímavá nabídka.
HypoPlace tip
Hypotéka naruby může být praktickým řešením, ale podmínky jednotlivých bank se výrazně liší. Než se pro ni rozhodnete, vyplatí se porovnat více možností a zjistit, která nejlépe odpovídá vašemu plánu na koupi nemovitosti.
V HypoPlace vám pomůžeme zjistit, na jakou hypotéku dosáhnete, porovnat dostupné možnosti a připravit financování ještě předtím, než najdete své nové bydlení.